Izmene Zakona o porezu na dohodak građana i Zakona o doprinosima za obavezno socijalno osiguranje objavljene su 31. avgusta 2026. u „Službenom glasniku RS“, broj 80/2026. Stupile su na snagu 8. septembra, a primenjuju se od 1. januara 2027. - osim dela odredaba o olakšicama za zapošljavanje, koje se primenjuju od 1. januara 2028. Izdvajamo ono što se tiče poslodavaca i preduzetnika. Izmene Zakona o PDV-u iz istog broja Službenog glasnika obradili smo u posebnom tekstu. Isti broj donosi i izmene drugih poreskih propisa, između ostalog Zakona o fiskalizaciji i Zakona o elektronskom fakturisanju. Pišemo i o novoj minimalnoj ceni rada za 2027, koju je Vlada utvrdila posebnom odlukom.
Neoporezivi iznos zarade: 37.369 dinara
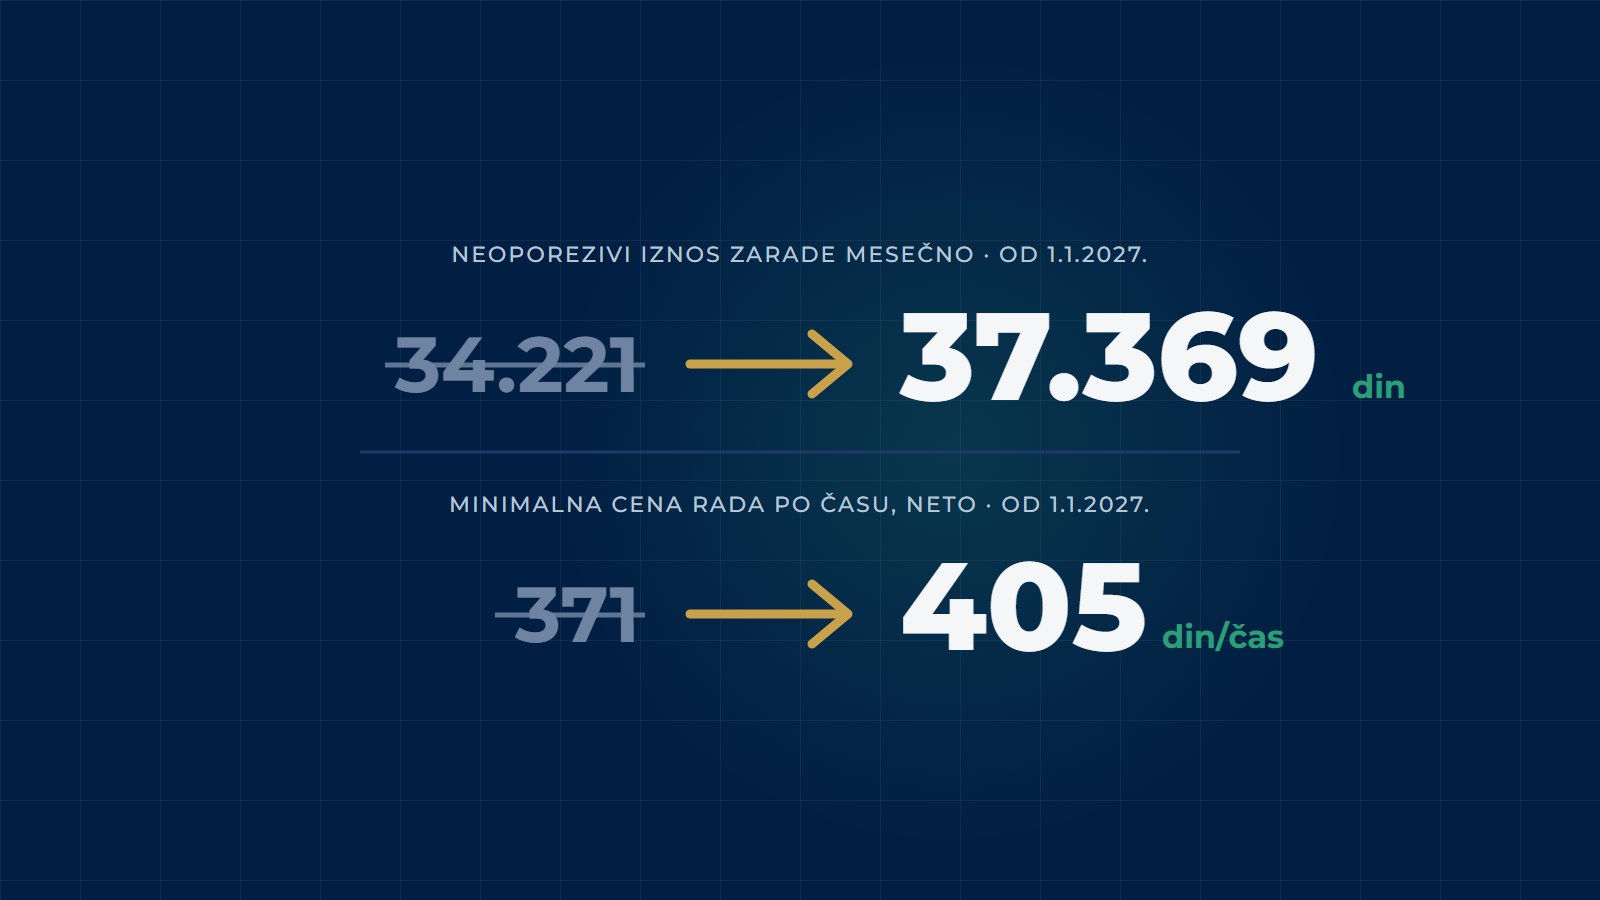
Porez na zarade plaća se na zaradu umanjenu za neoporezivi iznos. Od 1. januara 2027. taj iznos je 37.369 dinara mesečno za zaposlenog sa punim radnim vremenom, umesto dosadašnjih 34.221 dinara. Za nepuno radno vreme umanjenje je, kao i do sada, srazmerno radnom vremenu.
Pošto je stopa poreza na zarade 10%, pri istoj bruto zaradi porez je manji za najviše 314,80 dinara mesečno po zaposlenom sa punim radnim vremenom. Stope doprinosa se ne menjaju.
Novi iznos se za 2027. ne usklađuje sa inflacijom - prvo usklađivanje je predviđeno tek u 2028. godini.
Minimalna cena rada: 405 dinara po času
Vlada je 20. avgusta 2026. donela Odluku o visini minimalne cene rada za period januar - decembar 2027. godine („Službeni glasnik RS“, broj 75/2026). Minimalna cena rada za 2027. iznosi 405 dinara po radnom času, bez poreza i doprinosa, umesto dosadašnjih 371 dinara. Primenjuje se od 1. januara 2027.
Mesečni iznos minimalne zarade zavisi od broja radnih časova u mesecu: 405 dinara množi se brojem časova. Na primer, za mesec sa 176 radnih časova to je 71.280 dinara, umesto dosadašnjih 65.296 dinara. Taj iznos ne uključuje porez i doprinose koji se plaćaju iz zarade. Poslodavac minimalnu zaradu isplaćuje prema odluci koja važi za mesec u kome se vrši isplata, pa se nova cena primenjuje i na zaradu za decembar 2026. koja se isplaćuje u januaru 2027. Za neisplaćenu minimalnu zaradu Zakon o radu propisuje kaznu od 800.000 do 2.000.000 dinara za pravno lice i od 300.000 do 500.000 dinara za preduzetnika.
Osnovice doprinosa i drugi neoporezivi iznosi za 2027.
Najniža i najviša mesečna osnovica doprinosa za 2027. još nisu objavljene. Obe se računaju iz prosečne zarade u Republici za 12 meseci zaključno sa septembrom 2026, pa ih ministar finansija objavljuje tek kada Republički zavod za statistiku objavi te podatke. Osnovice se primenjuju od prvog dana narednog meseca po objavljivanju. U 2026. najniža iznosi 51.297, a najviša 732.820 dinara. Još nisu poznati ni drugi neoporezivi iznosi koji se svake godine usklađuju sa inflacijom, na primer za naknadu troškova prevoza, dnevnice i jubilarne nagrade: Vlada ih usklađuje prema rastu potrošačkih cena u 2026. godini.
Olakšice za zapošljavanje novih lica - produžene do kraja 2028.
Dve olakšice koje su do sada važile za zarade isplaćene zaključno sa 31. decembrom 2026. produžene su za dve godine:
povraćaj dela plaćenog poreza i doprinosa za novozaposleno lice;
povraćaj 75% plaćenog poreza i doprinosa za mikro i mala pravna lica i preduzetnike koji zaposle najmanje dva nova lica.
Produženje se primenjuje od 1. januara 2027, pa obe olakšice važe za zarade isplaćene zaključno sa 31. decembrom 2028.
Od 1. januara 2027. oslobođenje za poslodavca koji na neodređeno vreme zaposli osobu sa invaliditetom ostvaruje se u skladu sa propisima o kontroli državne pomoći.
Šta se menja od 2028.
Uz produženje, izmenjeni su i uslovi za obe olakšice, ali se svi novi uslovi primenjuju tek od 1. januara 2028. Tokom 2027. važe dosadašnji uslovi. Od 1. januara 2028:
olakšica se koristi najviše 12 meseci od zapošljavanja novog lica;
uslov više nije povećanje broja zaposlenih u odnosu na stanje iz 2014, odnosno 2015. godine, nego povećanje neto broja zaposlenih u odnosu na prosečan broj zaposlenih u prethodnih 12 meseci;
za mlade iz programa Garancija za mlade, izuzetak od uslova o šest meseci na evidenciji Nacionalne službe za zapošljavanje važi za lica do 24 godine starosti, a ne više do 30 godina;
ukinut je kraći uslov od tri meseca na evidenciji za lice koje se smatra pripravnikom;
ukupna olakšica po ovom osnovu, zajedno za porez i doprinose, ne sme da pređe 50% troškova zarada lica koja se zapošljavaju, a zakon kao gornju granicu navodi i iznos od 5,5 miliona evra po poslodavcu godišnje;
olakšicu ne može da koristi poslodavac kome je naložen povraćaj državne ili de minimis pomoći, ni poslodavac u teškoćama u smislu propisa o kontroli državne pomoći.
Zakon o izmenama nema prelaznih odredaba za zaposlene za koje se olakšica već koristi. Ako zapošljavate u 2027. ili već koristite olakšicu, proverite unapred da li ćete od 1. januara 2028. ispunjavati i nove uslove - na primer, rok od najviše 12 meseci od zapošljavanja.
Paušalac koji pređe na knjige može na ličnu zaradu i u toku godine
Od 1. januara 2027. preduzetnik paušalac koji izgubi pravo na paušalno oporezivanje, pa mora da vodi poslovne knjige, može da se opredeli za isplatu lične zarade i u toku godine. Obaveštenje o tom izboru podnosi elektronski, preko portala Poreske uprave, u roku od 15 dana od dana prestanka prava na paušal, i to za period koji sledi tom danu. Do kraja 2026. važi dosadašnji tekst zakona: obaveštenje se podnosi najkasnije do 15. decembra, za period od 1. januara naredne godine. Zato preduzetnik koji paušal izgubi usred godine ličnu zaradu može da isplaćuje tek od sledeće godine.
Da li je lična zarada isplativa, zavisi od visine prihoda i troškova - to možete proceniti u našem kalkulatoru lične zarade preduzetnika.
Šta da uradite sada
Ako isplaćujete zarade: na svaku zaradu isplaćenu od 1. januara 2027, pa i na zaradu za decembar 2026. isplaćenu u januaru, primenjuje se neoporezivi iznos od 37.369 dinara.
Ako isplaćujete minimalnu zaradu: za svaku isplatu od 1. januara 2027, pa i za decembarsku zaradu isplaćenu u januaru, računajte sa 405 dinara po času.
Ako planirate zapošljavanje: proverite da li vi i novi zaposleni ispunjavate uslove za olakšicu - i one koji važe u 2027. i nove, koji se primenjuju od 1. januara 2028.
Ako ste paušalac: znajte da od 2027. prelazak na knjige ne znači da ličnu zaradu čekate do sledeće godine - ali rok od 15 dana je kratak.
Ako želite da zajedno prođemo kroz to šta ove izmene znače za vašu firmu, zakažite sastanak.