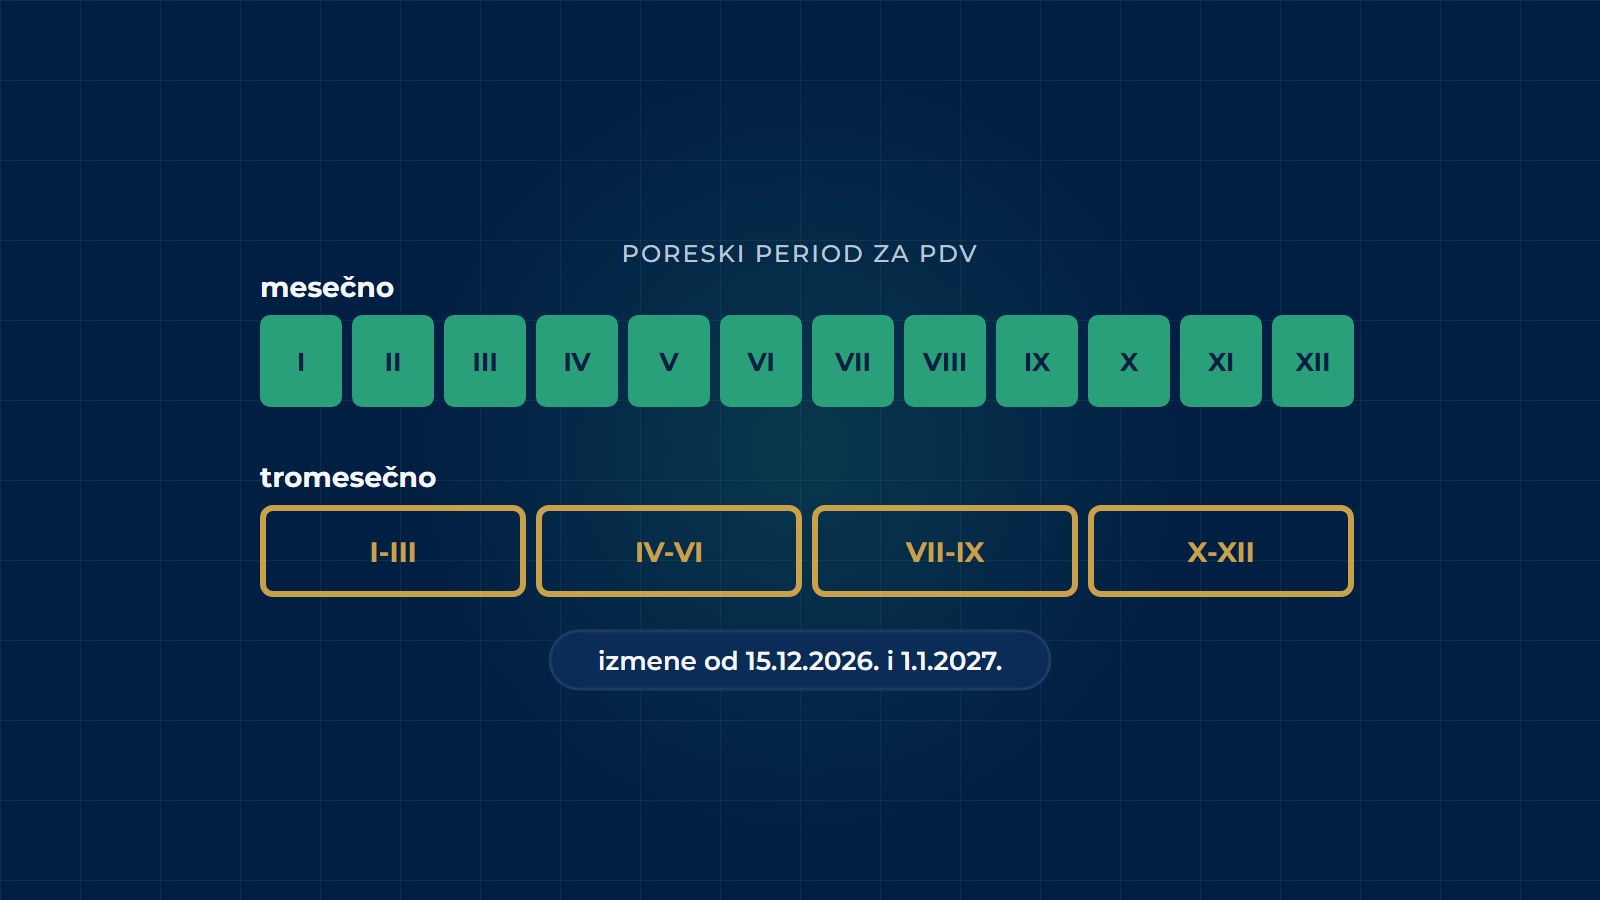
Izmene Zakona o porezu na dodatu vrednost objavljene su 31. avgusta 2026. Stupile su na snagu 8. septembra 2026, a primenjuju se uglavnom od 1. januara 2027. Izmena o mesečnom poreskom periodu primenjuje se već od 15. decembra 2026. Pravila o poreskoj prijavi po službenoj dužnosti i o korekciji kod kasnog evidentiranja primenjuju se počev od prijave za januar 2027, odnosno za prvo tromesečje 2027. Izdvajamo izmene koje se tiču većine malih i srednjih obveznika. Izmene poreza na zarade i olakšica za zapošljavanje obradili smo u posebnom tekstu.
Ulazak u sistem PDV-a: ostajete najmanje do kraja naredne godine
Ko u prethodnih 12 meseci ostvari promet veći od 8.000.000 dinara, i dalje je dužan da se evidentira za PDV u roku od pet dana. Novo je da tada obaveza plaćanja PDV-a traje najmanje u tekućoj i narednoj kalendarskoj godini. Drugim rečima, ako promet pređe prag u 2027, iz sistema PDV-a ne možete izaći pre kraja 2028, čak i ako promet u međuvremenu padne - osim ako prestanete da obavljate delatnost.
I za dobrovoljni ulazak u sistem pravilo je sada isto. Do sada je obaveza trajala najmanje dve godine, a od 2027. traje najmanje u tekućoj i narednoj kalendarskoj godini. To znači da najkraće trajanje zavisi od meseca ulaska: ko uđe u januaru, ostaje najmanje oko dve godine, a ko uđe u decembru - najmanje nešto više od godinu dana. Zakon o izmenama nema posebnu prelaznu odredbu za one koji su u sistem PDV-a ušli pre 2027, dobrovoljno ili zbog prelaska praga. Zato, ako planirate izlazak, pre podnošenja zahteva proverite kada najranije možete da izađete.
Izlazak iz sistema PDV-a: rok od pet dana
Ako u prethodnih 12 meseci promet nije bio veći od 8.000.000 dinara, obveznik može da traži brisanje iz evidencije za PDV. Po novim pravilima, obveznik sam određuje datum prestanka PDV aktivnosti, najranije od prvog dana perioda u kome su ispunjeni uslovi. Zahtev podnosi u roku od pet dana od datuma prestanka PDV aktivnosti. Isti rok od pet dana važi i kada se briše obveznik koji prestaje da obavlja delatnost. Kod statusne promene pravni sledbenik u roku od pet dana od sprovođenja promene obaveštava Poresku upravu, koja brisanje sprovodi po službenoj dužnosti. Do sada je obveznik koji prestaje da obavlja delatnost zahtev podnosio najkasnije 15 dana pre podnošenja zahteva za brisanje iz registra.
Poslednja poreska prijava posle brisanja iz evidencije podnosi se u roku od 15 dana od prestanka PDV aktivnosti - više ne na dan podnošenja zahteva - i u istom roku se plaća PDV. Za prestanak PDV aktivnosti u januaru 2027. važi posebno prelazno pravilo: prijava se podnosi od 1. do 15. februara 2027. Postupci po zahtevima za brisanje započeti do 31. decembra 2026. okončavaju se po dosadašnjim pravilima.
Ako ne podnesete prijavu na vreme
Ako ne podnesete poresku prijavu u roku, Poreska uprava podnosi prijavu po službenoj dužnosti, na osnovu preliminarne poreske prijave. Ovo važi počev od prijave za januar 2027, odnosno za prvo tromesečje 2027. Takva prijava sadrži isključivo podatke o obračunatom PDV-u - vaš prethodni porez u njoj nije iskazan. Pravo na odbitak prethodnog poreza tada ostvarujete naknadno, izmenjenom poreskom prijavom, pa je redovan rok za prijavu - 15 dana po isteku poreskog perioda - i dalje važno poštovati.
Preliminarnu poresku prijavu nisu uvele ove izmene, nego ranije izmene zakona, čija je primena odložena do 2027. Od prijave za januar 2027, odnosno za prvo tromesečje 2027, preliminarna poreska prijava sačinjava se u sistemu elektronskih faktura, na osnovu podataka iz tog sistema. Od tada zakon više ne propisuje ni obavezu sačinjavanja pregleda obračuna PDV-a (POPDV).
Kasno evidentiranje za PDV: korekcija u prvoj prijavi
Od prijave za januar 2027, odnosno za prvo tromesečje 2027, obveznik koji se nije evidentirao za PDV u propisanom roku posle prelaska praga ima pravo da u prvoj poreskoj prijavi posle evidentiranja izvrši korekciju PDV-a za prethodne poreske periode. Zakon tu korekciju tretira kao ispravku greške u poreskoj obavezi, što je za obveznika povoljno: kao i kod izmenjene poreske prijave, smatra se da tom greškom nije učinjen prekršaj ni krivično delo iz Zakona o poreskom postupku i poreskoj administraciji. Izmenjena prijava se ne može podneti kad je za taj period već pokrenuta poreska kontrola, pa sa evidentiranjem i korekcijom ne treba čekati.
Izmene zakona iz 2025. predvidele su opštu mogućnost da se greške iz ranijih perioda ispravljaju u tekućoj prijavi. Ove izmene tu mogućnost ukidaju - zadržana je samo za obveznika koji se nije evidentirao na vreme.
Posebno pravilo važi i za poreski period u kome se evidentirate. Ako ste u tom periodu, pre evidentiranja, već imali obavezu obračuna PDV-a kao poreski dužnik (na primer za usluge primljene od stranog lica), za taj period podnosite dve prijave. Jednu podnosite kao poreski dužnik koji nije evidentiran, za deo perioda pre početka PDV aktivnosti, a drugu kao obveznik PDV-a, za deo posle toga.
Mesečni poreski period po izboru - od 15. decembra 2026.
Obveznik sa prometom manjim od 50.000.000 dinara ima tromesečni poreski period (osim u godini u kojoj prvi put uđe u sistem PDV-a i u narednoj, kada je period mesečni), a može da traži prelazak na mesečni. Novo je kako se obveznik vraća na tromesečni period. Zahtev za prestanak mesečnog perioda podnosi se od 20. do 31. decembra, a odobreni mesečni period traje do isteka kalendarske godine koja sledi godini u kojoj je zahtev podnet. Na primer, ako zahtev podnesete u decembru 2026, mesečni period traje do kraja 2027, a tromesečni - ako promet ostane ispod 50.000.000 dinara - počinje od januara 2028. Prvi rok za ovaj zahtev je od 20. do 31. decembra 2026. Zakon nema posebnu prelaznu odredbu za obveznike kojima je mesečni period odobren ranije. Način i postupak prestanka mesečnog perioda ministar uređuje pravilnikom koji treba da donese do 15. decembra 2026.
Šta da uradite sada
Ako ste blizu praga od 8.000.000 dinara: računajte da ulazak u sistem PDV-a od 2027. znači ostanak najmanje do kraja naredne godine.
Ako razmišljate o izlasku iz sistema ili gašenju firme: zahtev podnet do 31. decembra 2026. rešava se po dosadašnjim pravilima. Od 2027. rok za zahtev je pet dana od prestanka PDV aktivnosti, a za poslednju prijavu i plaćanje 15 dana (za prestanak u januaru 2027. važi prelazno pravilo: prijava se podnosi od 1. do 15. februara 2027).
Ako ste izabrali mesečni period i želite da se vratite na tromesečni: zahtev se podnosi od 20. do 31. decembra, a po novom pravilu mesečni period traje još celu narednu godinu - za zahtev iz decembra 2026. tromesečni počinje od januara 2028. Ako vam je mesečni period odobren pre 15. decembra 2026, proverite i pravilnik koji ministar treba da donese do tog datuma.
Ako želite da zajedno prođemo kroz to šta ove izmene znače za vašu firmu, zakažite sastanak.